
Con este primer número de Panorama CODESS abrimos un espacio bimensual de información y análisis sobre la seguridad social colombiana. Nos anima el propósito de la Corporación para el Desarrollo de la Seguridad Social: fortalecerla mediante la investigación, la gestión del conocimiento y la innovación, como entidad sin ánimo de lucro.
La salud ocupa esta primera entrega. Retomamos el seminario de CEPESS, iniciativa de la Universidad Externado de Colombia y CODESS, realizado el 15 de julio de 2026: “Entre la urgencia de estabilizar y el desafío de transformar”. Su mensaje es claro: asegurar la continuidad de la atención, el funcionamiento de los servicios y el flujo de recursos. Estas prioridades encuentran coincidencias en los planteamientos del Gobierno recogidos en este número.
Los análisis de Felipe Carrizosa, asesor de CODESS, invitan a recuperar la confianza con reglas estables y a fortalecer la cooperación público-privada bajo una rectoría estatal firme, con transparencia y resultados verificables para los pacientes.
La actualización normativa y el análisis fiscal serán secciones permanentes: comprender las reglas y las posibilidades de financiación es indispensable para que los derechos se traduzcan en protección efectiva.
Los invitamos a leer, debatir y aportar. Queremos que este boletín nos ayude a construir respuestas compartidas, con rigor y la mirada puesta en la gente.
Frente a la difícil coyuntura en la que se encuentra actualmente el sistema de salud colombiano, se hace necesario retomar una senda de solución de problemas, ampliación de capacidades y estabilidad financiera. En este contexto, resulta clara la pertinencia de una reflexión sobre el aporte del sector privado al Sistema.
Al margen de discusiones ideológicas sobre el papel que debería jugar el Estado en la provisión de los servicios de salud, el punto de partida para moverse hacia adelante y mejorar el desempeño del sistema en el país, son las instituciones existentes, sus recursos y sus capacidades.
Sin duda, las capacidades del Estado en materia de regulación y supervisión son determinantes en el desarrollo futuro del sistema de salud, así como su participación directa en los asuntos de salud pública y la provisión de servicios de atención primaria en salud, particularmente en aquellos municipios en donde no existen condiciones para la inversión en el sector1. Igualmente, el aporte de las IPS y EPS del sector público resulta importante.
Tanto si se trata de instituciones del sector público como privadas, ya sea un hospital o un centro de salud, o un laboratorio clínico, o una EPS, cada institución individualmente considerada representa un equipo de personas con determinadas capacidades y experiencia, una infraestructura física, un equipamiento, unos procesos en operación, un capital de trabajo, un modelo de gestión y, en fin, una red de relaciones con otras personas y entidades. Todo esto ha requerido esfuerzos e inversiones a lo largo del tiempo. E independientemente de su origen -público o privado- desde el punto de vista del país estas instituciones suman, o deben sumar. Las instituciones deben articularse y operar armónicamente, no configurar escenarios de ganadores y perdedores, o buscar asimetrías en las normas.
Vale la pena examinar algunas de las dimensiones básicas que se han mencionado, respecto del aporte relativo del sector privado al Sistema de Salud.
Dentro del conjunto de Instituciones Prestadoras de Salud, IPS2, al revisar distintas estadísticas se revela claramente el mayor peso que las instituciones de origen privado tienen en el sistema. Ya en 2016, según estudio del Ministerio de Salud3, se afirma que “de acuerdo a la naturaleza jurídica, se encuentra que del total de las Instituciones Prestadoras de Servicios de Salud (IPS), el 90% son de naturaleza privada, el 9.8 % de naturaleza pública y 0.18% son mixtas.
En 2021, según datos del SISPRO5, de un total de 19.682 prestadores – Sede (IPS), 15.977 (un 81,2%) eran de naturaleza privada, 3.641 (18,5%) de naturaleza pública y 64 (0,3%), mixta.
De acuerdo con un análisis más reciente5, en 2025, de un total de camas habilitadas de 100.126 entre todos los prestadores, el 69% de las camas hospitalarias corresponden a clínicas e IPS privadas, el 30% a IPS públicas y un 1% son mixtas. El mismo estudio indica que, en términos de salas, “actualmente se encuentran habilitadas 19.146 salas entre todos los prestadores… el 80% se encuentran en prestadores privados y el 19% en prestadores públicos.
Estas participaciones dominantes del sector privado en la prestación de servicios de salud ocultan diferencias muy importantes según el tipo de institución y la distribución territorial.
En particular, las IPS privadas se concentran principalmente en las grandes ciudades y se estima que responden por la mayor parte de la infraestructura de alta complejidad y la adopción de tecnologías médicas avanzadas. En contraste, en la periferia rural, el Estado frecuentemente es el único actor. En la mayoría de los municipios se cuenta con un solo hospital, 100% público, generalmente de primer nivel y baja complejidad . Resulta evidente la complementariedad. El análisis a nivel de profesionales de la salud y especialidades médicas, que no se aborda en este escrito, sin duda refuerza la importancia de la complementación entre sectores público y privado.
1 Como es el caso de municipios de baja población o muy alejados de los centros urbanos.
2 Las IPS incluyen Hospitales, Clínicas, Centros de Salud, Consultorios médicos y odontológicos, laboratorios clínicos y empresas de transporte especial de pacientes.
3 “Caracterización Registro Especial de Prestadores de Servicios de Salud (REPS) – IPS”. Pág. 14.
Las instituciones no solamente aportan su infraestructura y recursos sino su organización y la gestión de sus operaciones. El criterio empresarial en el manejo de una entidad comporta la optimización de la gestión financiera y la búsqueda de eficiencia en las operaciones. Esto es válido tanto para una IPS, como para una EPS, pública o privada.
Con frecuencia se soslaya el valor que aporta la labor de administración. Pero la administración no es trivial. En el caso de las EPS, por ejemplo, éstas deben manejar procesos de afiliación y novedades, recaudo y compensación, gestión y contratación de la red de servicios, auditoría de cuentas médicas, gestión del riesgo en salud, autorización de servicios, atención al usuario, operaciones de soporte, etc. El cuadro siguiente ilustra lo que representan los costos de administración para tres EPS.
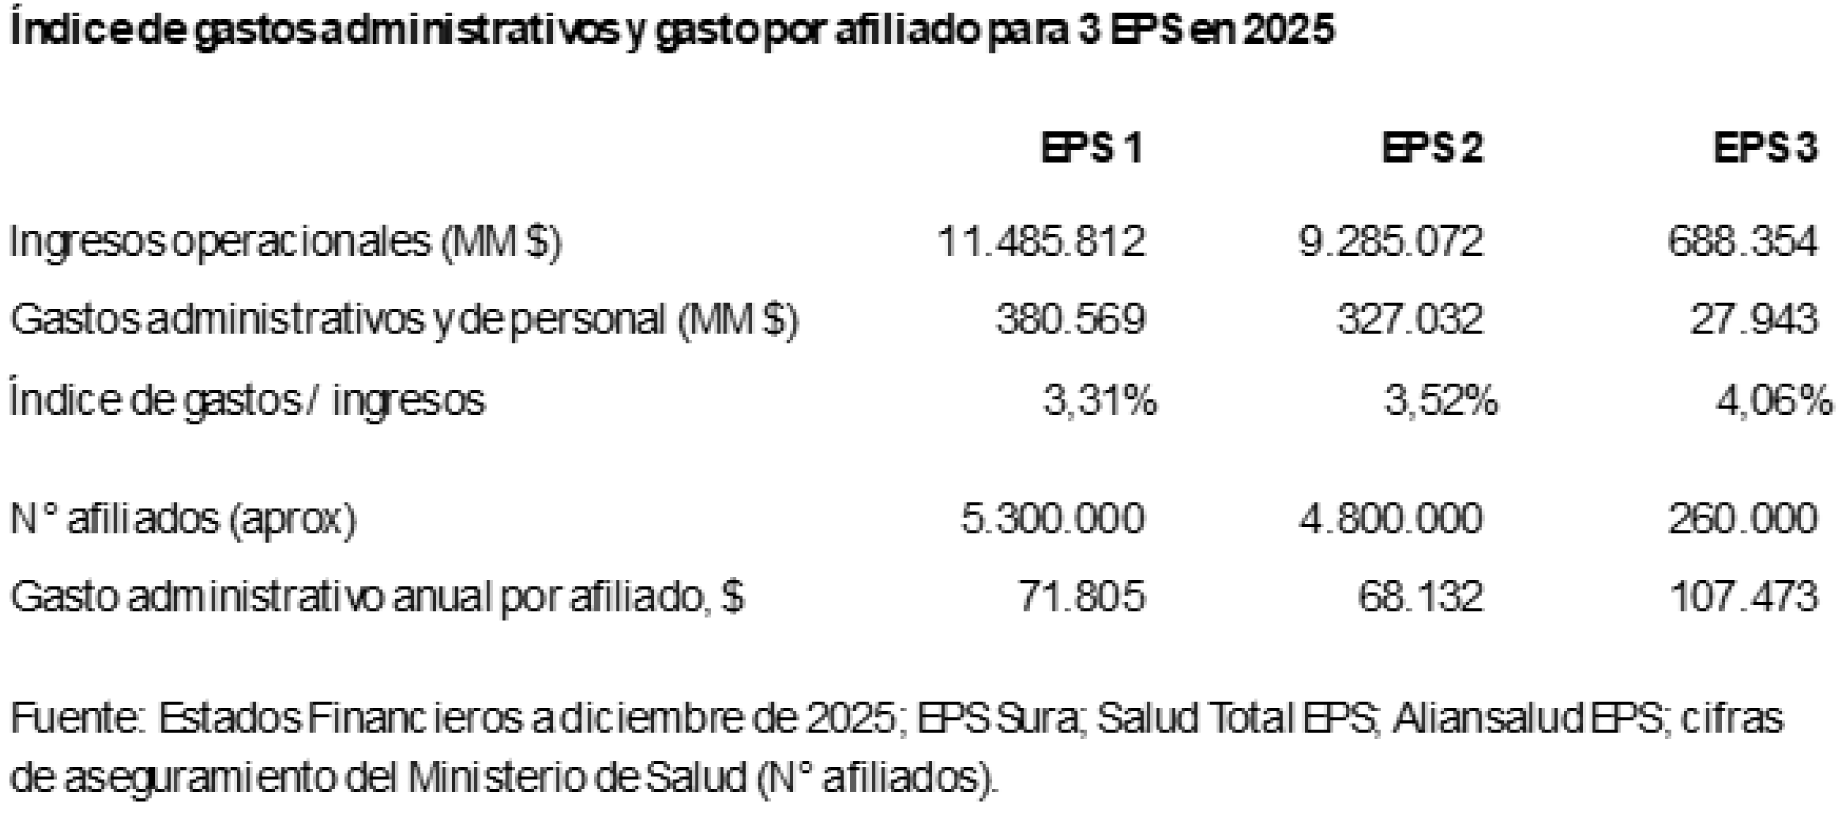
A pesar de que las normas imponen un límite del 10% de la UPC para gastos administrativos, el promedio del sistema está en el orden del 6 a 7 % y algunas EPS han logrado mejores índices, como se aprecia en el cuadro anterior.
Las EPS logran que el costo de administrar un afiliado esté en el orden de $70.000 a $100.000 por persona por año, una cifra modesta si se tiene en cuenta que, en promedio, se gestionan más de 10 servicios de salud por afiliado y por año.
Finalmente, vale la pena destacar que el mayor aporte que puede hacer el sector privado al sistema de salud es el de contribuir a la expansión y mejoramiento de sus capacidades, por la vía de la inversión.
Durante los próximos años, la situación fiscal del país limitará de manera sustantiva las posibilidades de inversión del Estado en sectores particulares. Las políticas públicas deben entonces ofrecer condiciones para que se movilicen nuevos recursos del sector privado hacia el sistema de salud.
4 https://www.sispro.gov.co/central-prestadores-de-servicios/Pages/Prestadores-de-Servicios.aspx
5 SYNERGIA, Consultoría y Gestión SAS. https://synergiasa.com/capacidad-instalada-colombia-2025/
6 Min. de Salud. “Caracterización Registro Especial de Prestadores de Servicios de Salud (REPS) – IPS 7 En 2024, el total de servicios prestados por el sistema de salud fue de 566,6 millones, según datos de la presentación de ACEMI en el Seminario de Salud CEPESS-CODESS, en julio 15 de 2026.
Resolución 1529 del 24 de julio de 2026 del Ministerio de Salud y Protección Social: modificó los Anexos Técnicos 2 y 3 de la Resolución 2388 de 2016 e incorporó a la PILA los tipos de cotizante 74 (reciclador de oficio), 75 (dependiente con permanencia en el régimen subsidiado) y 76 (trabajador de tiempo parcial independiente). Este último se encuentra habilitado para pagos desde el 1.º de septiembre de 2026.
Resolución 2708 del 20 de agosto de 2026 del Ministerio del Trabajo: Derogó y dejó sin efectos once circulares expedidas entre septiembre de 2025 y julio de 2026, relacionadas con jornada laboral, remuneración a destajo, estabilidad laboral reforzada, libertad sindical y permisos sindicales, equidad de género, trabajo doméstico y plataformas digitales de reparto.
Decisión de la Corte Constitucional del 25 de agosto de 2026 sobre la Ley 2381 de 2024 (Reforma Pensional):
La Sala Plena resolvió el control formal de constitucionalidad y declaró exequibilidad mayoritaria con devolución parcial, manteniendo sustancialmente la estructura de la reforma, devolviendo a la Cámara de Representantes 9 Artículos y proposiciones para su subsanación, con un plazo máximo de 30 días hábiles contados desde la notificación de la Sentencia. El artículo 94 fue declarado exequible de manera condicionada, en el entendido de que las disposiciones exequibles entrarán en vigencia a partir del 1.º de abril de 2027.
La votación fue de siete votos a favor y uno en contra. Asi mismo se ha informado por la Alta Institución que se dará inicio al estudio sobre los cuestionamientos de constitucionalidad material que han sido formulados contra algunos Artículos.
La votación fue de siete votos a favor y uno en contra. Asi mismo se ha informado por la Alta Institución que se dará inicio al estudio sobre los cuestionamientos de constitucionalidad material que han sido formulados contra algunos Artículos.
Los expositores y panelistas invitados al Seminario Sistema de Salud. Entre la Urgencia de Estabilizar y el Desafío de Transformar, realizado por la Corporación para el Desarrollo de la Seguridad Social-CODESS y el Centro de Pensamiento en Seguridad Social-CEPESS, destacaron que el problema y la situación actual de la salud en Colombia es de carácter sistémico y las soluciones deben considerar la interrelación de sus diferentes componentes y sus interrelaciones, al igual que los intereses e incentivos que tienen los diferentes actores que lo integran.
La complejidad sistémica señala que la solución se debe pensar y contar con dos momentos. Uno de estabilización que supere los obstáculos al acceso efectivo de los usuarios a su derecho fundamental a la salud, y el otro de solución de las fallas estructurales, que nadie niega que existan, pero que requieren de acuerdos y colaboraciones entre los diferentes agentes para mejorar el sistema de aseguramiento de manera que la operación futura aumente en eficiencia, eficacia, economía y bienestar social. Destacaron como elementos esenciales del problema la arquitectura, la gobernanza y la situación financiera del sistema, y cada uno de ellos tiene un propósito y juega de diferente forma en cada momento.
En el Seminario se analizó el tema financiero desde las perspectivas del ingreso y del gasto. En el ingreso hay acuerdo en a) la necesidad de revisar técnicamente la Unidad de Pago por Capitación-UPC para hacerla compatible con la dinámica que tiene el perfil epidemiológico y la demografía, y que permita distribuir los riesgos entre el gobierno, las EPS y las IPS, y b) en identificar y corregir la fallas en el recaudo de las contribuciones para disminuir la evasión o para ampliar la base del recaudo. En el gasto es imprescindible analizar los límites a los beneficios del sistema de manera que, con base en el principio de equidad, sean coherentes con la restricción presupuestal y, al mismo tiempo, permitan desarrollar una cultura en el uso eficiente de servicios médicos y de las demandas de medicamentos.
Lo financiero está enlazado con lo fiscal, tema que no se abordó directamente en el seminario. Como se trata del sistema de seguridad social en salud, es evidente que el país tiene un sistema de aseguramiento cuyo ingreso fiscal fundamental debe ser el recaudo por cotizaciones de seguridad, pues ni rige un modelo tipo Beveridge, ni es un sistema de protección social que se financia con impuestos generales. Los ingresos corrientes del presupuesto del sistema total (el general y los regímenes especiales) dependen en un 39,0% del presupuesto de la Nación, un 38,8% de recursos propios, un 20,4% de otros recursos presupuestales y tan solo 1,8% de las cotizaciones.
El presupuesto de la Administradora de los Recursos del Sistema General de Seguridad Social en Salud-ADRES muestra que su ingreso corriente proviene en un 62,6% de las transferencias, el 37,3% de las contribuciones y el 0,1% de las multas, sanciones e intereses de mora.
Las contribuciones a su vez tienen como fuente las cotizaciones generales (95,3%), los aportes de solidaridad de los regímenes de excepción y especiales (3,8%) y los aportes adicionales y la contribución solidaria (0,9%), de manera que las cotizaciones generales son apenas el 35,6% del ingreso corriente. Y en las transferencias las que más pesan son los aportes de la nación, un 65,0%, que son un 40,7% de los ingresos corrientes de la ADRES; a lo cual hay que sumar un rubro que sin ser de la Nación tiene su origen en el Presupuesto General de la Nación: las transferencias provenientes del Sistema General de Participaciones-SGP del régimen subsidiado que pesan un 27,3% de las transferencias y un 17,1% del total de ingresos corrientes. Este recurso da una vuelta presupuestal. Sale del presupuesto nacional como gasto y entra como ingreso en los presupuestos municipales y departamentales, para luego entrar a la ADRES. Y los aportes municipales y departamentales diferentes a subsidios son el 4,5% de los ingresos por transferencias y el 2,8%de los ingresos corrientes de la entidad.
La conclusión que sale de las cifras es inmediata, en la Ley 100 de 1993 el país tiene una seguridad social, pero en la realidad fiscal tiene un sistema de protección social de administración público-privada, o si se quiere, un modelo mixto beveridgiano-bismarckiano que depende del Presupuesto General de la Nación.
En momentos críticos del sistema de salud esta característica se torna en un rasgo decisivo. Si el modelo operara como un sistema de seguro puro, en tiempos de crisis se utilizarían las reservas técnicas, pero como no lo es, no hay reservas. El modelo real, que es una actividad económica de más de $100 billones y que debe atender a 52.7 millones de personas, pende de la capacidad fiscal del Gobierno Nacional Central-GNC; para el financiamiento las aseguradoras, las EPS, son irrelevantes porque no tienen la capacidad financiera de respuesta, hoy sus balances y su patrimonio son negativos.
Así las cosas, la posible estabilización financiera del sistema enfrenta el problema de iliquidez de las finanzas pública nacionales y la presencia de un desbalance fiscal del orden de los 6,5% del PIB, levemente menor a lo que se observó en 2020 y 2021, pero más que suficiente para exigir un ajuste fiscal que lleve a una estabilidad macroeconómica, de manera que la primera dificultad es escoger entre la estabilización fiscal y la estabilización del sistema de salud. Una posible solución es utilizar el endeudamiento del GNC, a costa de presionar el incumplimiento de la regla fiscal, y la otra es un cambio paramétrico de cotizaciones del sistema de salud, recursos que no alcanzaría a cubrir la deuda vigente entre los actores del sistema de aproximadamente $20 billones.
Utilizar cualquiera de estos mecanismos implica conocer la magnitud de las deudas y contestar un interrogante: ¿de quién es la deuda del sistema? O, de forma alternativa ¿cómo se distribuye la deuda entre el GNC y las EPS? y ¿cuál es el fundamento jurídico para que el presupuesto nacional asuma deuda privada? Por último, si se consiguen los recursos fiscales ¿cuáles serán los criterios del GNC para establecer un orden de importancia entre diferentes acreedores y así evitar una competencia entre ellos para obtener la mayor cantidad de recursos? El tema es delicado y cualquier decisión que tomen las autoridades debe tener en cuenta que la restricción económica es el ajuste fiscal de corto plazo, el cual hace parte de una promesa política de disciplina financiera y recorte fiscal.
En CODESS utilizamos cookies y tecnologías similares para garantizar el correcto funcionamiento del sitio, analizar la navegación y mejorar tu experiencia. Puedes aceptar el uso de todas las cookies, rechazar las no esenciales o personalizar tus preferencias en cualquier momento.
LA CORPORACIÓN PARA EL DESARROLLO DE LA SEGURIDAD SOCIAL CODESS identificada con Nit 900.069.398-8 es responsable del tratamiento de datos personales, y en tal virtud, recolectará, almacenará y usará su información personal para las siguientes finalidades:
1. Adelantar comunicaciones o contacto vía correo electrónico, SMS, teléfono u otro medio.
2. Adelantar procedimientos administrativos (planificación, organización, dirección e integración) y de control interno.
3. Generar estadísticas internas.
4. Recibir y gestionar requerimientos sobre productos o servicios, atención a los titulares (Gestión PQR).
Para el desarrollo de las actividades o servicios requerimos datos de (1) Orientación sexual; (2) Origen étnico o racial, estos datos de acuerdo con la Ley se consideran sensibles puesto que pueden llegar a afectar su intimidad o cuyo uso indebido puede generar discriminación, al requerir la recolección de esta información usted tiene el derecho a contestar o no las preguntas que se le formulan y a entregar o no los datos solicitados.
Como titular de sus datos personales usted tiene derecho a:
a. Acceder en forma gratuita a los datos proporcionados que hayan sido objeto de tratamiento.
b. Conocer, actualizar y rectificar su información frente a datos parciales, inexactos, incompletos, fraccionados, que induzcan a error, o a aquellos cuyo tratamiento esté prohibido o no haya sido autorizado.
c. Solicitar prueba de la autorización otorgada.
d. Presentar ante la Superintendencia de Industria y Comercio (SIC) quejas por infracciones a lo dispuesto en la normatividad vigente.
e. Revocar la autorización y/o solicitar la supresión del dato, siempre que no exista un deber legal o contractual que impida eliminarlos.
f. Abstenerse de responder las preguntas sobre datos sensibles. Puede exigir sus derechos siguiendo el procedimiento descrito en nuestra política, la cual puede consultar escribiéndonos un correo electrónico a protecciondedatos@codess.org.co o ingresando a nuestra página web http://www.codess.org.co/.
Firmar o diligenciar la información requerida se entenderá como:
1. Una conducta inequívoca de que usted como titular de los datos personales otorga su consentimiento a LA CORPORACIÓN PARA EL DESARROLLO DE LA SEGURIDAD SOCIAL CODESS para que trate su información personal de acuerdo con las finalidades mencionadas anteriormente y manifiesta que la presente autorización le fue solicitada y puesta de presente antes de entregar sus datos y que la suscribe de forma libre y voluntaria una vez leída en su totalidad.